- 微信
 微信扫一扫
- 搜索
《金证研》陌语/作者
2026年10月15日,中国标准化研究院发布《中国氢能产业标准化蓝皮书(2026)》(以下简称“《蓝皮书》”)。2025年施行的能源法将氢能首次纳入能源管理,“十五五”规划纲要将氢能列为前瞻布局的未来产业,五大氢能综合应用试点城市群获批实施,国内氢能产业正从示范导入迈向规模化发展,标准落地正转化为产业动能,五大示范城市群燃料电池汽车保有量约2.7万辆,累计建成加氢站超250座,安全运行超11亿公里。《蓝皮书》提出强基固本、补链强链、提质增效、协同融通、开放共赢五大任务,到2030年建成覆盖全产业链、底座牢固、动态优化、国际兼容的氢能标准体系,全面支撑氢能产业高质量发展。
中证氢能指数从上市公司中选取50只业务涉及氢气生产、氢气储运以及氢燃料电池等氢能应用领域的上市公司证券作为指数样本,以反映氢能产业上市公司证券的整体表现。
一、产能超5,100万吨,国内氢能产业驶入规模化发展“快车道”
2026年8月11日,国家能源局发布了《中国氢能发展报告(2026)》(以下简称“《报告》”)。
《报告》指出,截至2025年底,全球发布氢能发展战略的国家和地区达到66个,占全球生产总值90%以上。主要国家和地区将氢能作为推动用能终端脱碳和保障能源安全的重要支撑,陆续更新完善战略规划、优化调整发展目标,务实推动技术迭代和产业发展。
从全球氢能产业上来看,该产业保持平稳增长态势。2025年,全球氢气生产消费规模约1.09亿吨,同比增长约3%。当前制氢结构仍以化石能源制氢为主,占比约84%;其中天然气制氢占比约61%,主要分布在北美、中东和欧洲,煤制氢占比约23%,主要分布在中国。消费端集中于合成氨、合成甲醇、炼化和冶金、供热等领域,消费量分别约3,260万吨、2,080万吨、4,400万吨和1,160万吨。
可再生能源制氢迈向规模化发展阶段,截至2025年底,全球可再生能源电解水制氢项目累计建成投运产能约50万吨/年,2025年新增产能超20万吨/年。
从产能规模看,全球累计建成年产能万吨级项目9个,千吨级项目70个,2025年新建成投运千吨级项目超过15个。最大项目为吉林松原绿色氢氨醇一体化项目,产能达到4.5万吨/年。从区域分布看,中国和欧洲两地合计贡献了全球超过七成的可再生能源制氢产能,占比分别为53%、19%。从应用场景看,可再生能源电解水制氢主要用于绿氨、绿甲醇等领域,合计占比超42%,交通、冶金等领域应用稳步提升。
国内氢能产业规模方面,2025年国内氢能产业规模持续扩张,生产消费保持全球引领,清洁高效氢能供应体系建设有序推进。
截至2025年底,国内氢气产能超5,100万吨/年,同比增长约1.4%;氢气产量超3,900万吨,同比增长约7.3%。生产结构方面,煤制氢、天然气制氢、甲醇制氢产能分别为2,850万吨/年、1,050万吨/年、60万吨/年,产量分别为2,300万吨、790万吨、40万吨;工业副产氢产能超1,100万吨/年,同比增长约3.5%,产量约770万吨,与上年持平。
消费结构方面,合成氨、合成甲醇、炼化和煤化工的消费量仍占据细分消费领域前四位,分别约1,050万吨、1,250万吨、600万吨和410万吨。
国内可再生能源制氢从试点探索逐步迈向规模化发展阶段。根据全国氢能信息平台统计,截至2025年底,国内建成在建可再生能源制氢产能规模超过100万吨/年,其中建成投运超25万吨/年,较2024年底增长超1倍,在建超90万吨/年,电解水制氢为主要路线。
分地域来看,东北地区已投运可再生能源电解水制氢项目产能规模占国内46%,华北地区占30%,西北地区占22%,其他地区约占2%。2025年,东北、华北为主要增长区,新增产能分别超10万吨/年和2万吨/年。
其中,受新能源消纳需求及政策支持等多重驱动,吉林、内蒙古可再生能源电解水制氢发展迅速,建成产能超9万吨/年和8万吨/年。
在此背景下,中证氢能指数由工业、原材料、公共事业、可选消费、能源等行业组成,以反映氢能产业上市公司的整体表现。
具体来看,指数样本空间由同时满足以下条件的A股和红筹企业发行的存托凭证组成,需为非ST、*ST证券;科创板证券和北交所证券上市时间分别超过一年和两年,其他证券的上市时间需超过一个季度,除非该证券自上市以来日均总市值排在前30位。
选样方法上,对于样本空间内符合可投资性筛选条件的证券,选取业务涉及氢气生产、氢气储运以及氢燃料电池等氢能应用领域的上市公司证券作为待选样本。
在上述待选样本中,按照过去一年日均总市值从高到低排名,选取排名靠前的50只证券作为指数样本,样本数量不足时全部入选。
定期调整上,指数样本每半年调整一次,样本调整实施时间分别为每年6月和12月的第二个星期五的下一交易日。
二、前十权重横跨机械制造到乘用车零部件,中证氢能指数的“行业多面镜”
从中证氢能指数的样本特征数据上看,该指数实际样本数量为44只。整个中证氢能指数的自由流通市值总量达到5,683.41亿元,反映了该指数所涵盖的样本股整体规模。
从样本股的市值分布来看,中证氢能指数最大自由流通市值达到1,166.38亿元,而最小自由流通市值为11.03亿元。从自由流通市值上看,样本平均自由流通市值为129.17亿元,而中位数为48.47亿元。
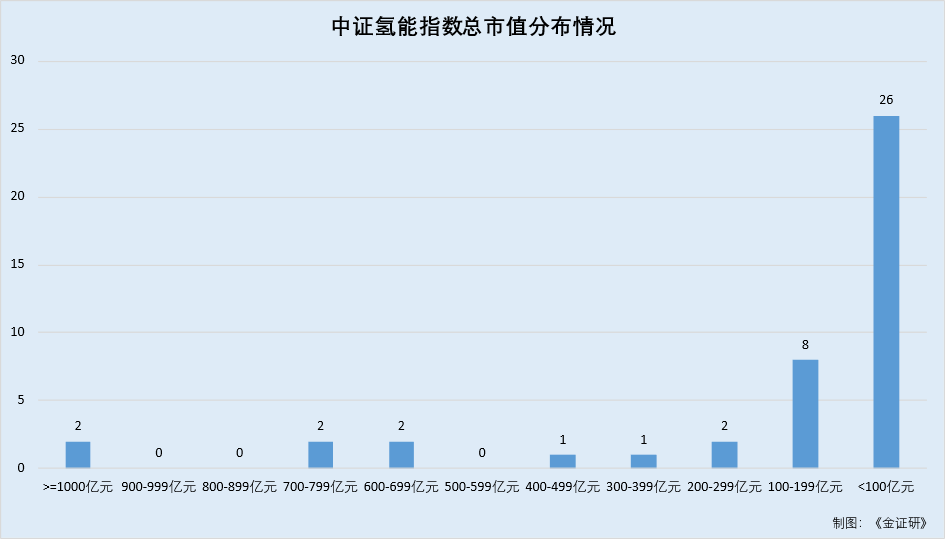
具体来看,截至2026年10月16日,中证氢能指数市值在小于100亿元的公司数量最多,为26家;其次是100-199亿元区间,共8家;200-299亿元、600-699亿元、700-799亿元、大于1000亿元区间各2家;300-399亿元、400-499亿元区间1家。
从十大成分股上看,截至2026年10月16日,中证氢能指数前十大权重股分别为宇通客车、卧龙电驱、亿华通、潍柴动力、中材科技、东方电气、新奥股份、阳光电源、凯美特气、飞龙股份,权重依次为17.82%、11.39%、6.07%、4.58%、4.57%、4.48%、3.49%、3.3%、3.27%、3.09%。
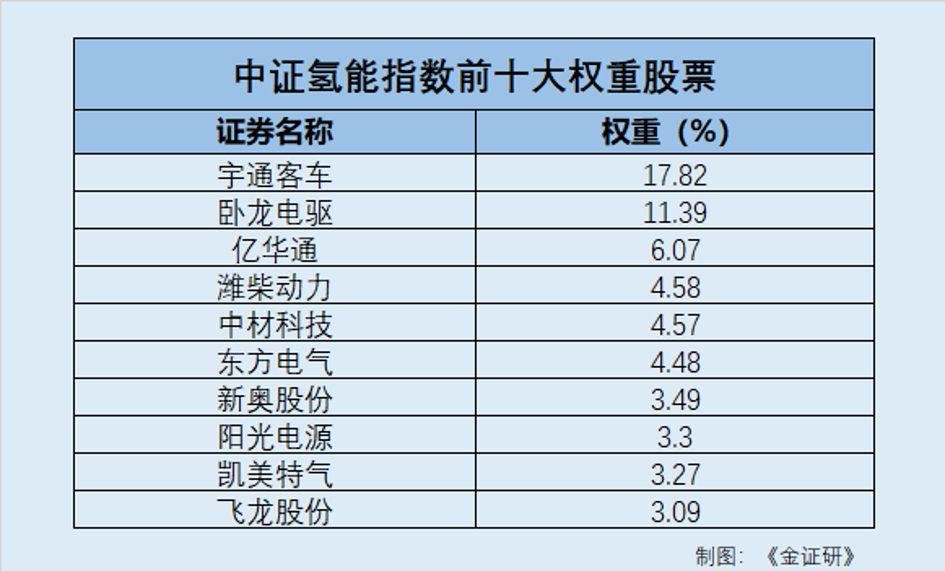
从中证二级行业分类上看,中证氢能指数前十大权重股行业包括机械制造、电力设备、非金属材料、公用事业、环保、乘用车及零部件。
据中证指数有限公司官网,截至2026年10月16日,中证氢能指数近3年收益率为6.98%,近5年收益率为2.43%。
权重股业绩方面,潍柴动力作为中证氢能指数的前十权重股之一,截至2026年二季度,其营业收入为1,231.63亿元,同比增长8.85%,归母净利润77.01亿元,同比增长36.46%。中证氢能指数前十大权重股之一中材科技同期营业收入为162.57亿元,同比增长21.95%,归母净利润为12.08亿元,同比增长20.93%。此外,2026年二季度,十大权重股中的东方电气营业收入为386.24亿元,同比增长率为1.24%,归母净利润为27.13亿元,同比增长42.07%。
总的来看,“十五五”规划将氢能列为前瞻布局的未来产业、五大氢能城市群试点获批实施,行业正处于从政策培育走向市场驱动。且超5,100万吨的年产能力、超25万吨/年的绿氢投运规模、2.7万辆燃料电池汽车与250余座加氢站的落地,氢能迈向规模化发展阶段。
免责声明:
本机构撰写的报告,系基于我们认为可靠的或已公开的信息撰写,我们不保证文中数据、资料、观点或陈述不会发生任何变更。在任何情况下,本机构撰写的报告中的数据、资料、观点或所表述的意见,仅供信息分享和参考,并不构成对任何人的投资建议。在任何情况下,我们不对任何人因使用本机构撰写的报告中的任何数据、资料、观点、内容所引致的任何损失负任何责任,阅读者自行承担风险。本机构撰写的报告,主要以电子版形式分发,也会辅以印刷品形式分发,版权均归金证研所有。未经我们同意,不得对报告进行任何有悖原意的引用、删节和修改,不得用于营利或用于未经允许的其它用途。