- 微信
 微信扫一扫
- 搜索
《金证研》 巽风/作者
2026年10月28日,小鹏集团在2026年具身智能机器人大会暨具身智能主论坛上披露,小鹏IRON机器人专用固态电池已实现小批量量产下线,机器人目前处于量产启动(SOP)前阶段。
此前2026年9月28日,工信部等七部门对外发布《新型电池产业发展“十五五”规划》并提出,到2030年,先进电极材料、新型电解质、高端辅材等取得新突破,新体系电池研发取得重大进展,全固态电池初步实现规模化应用。在此背景下,电池相关指数基金聚焦动力、储能电池及其上游材料及生产设备等核心赛道,反映国内电池产业整体发展情况。
一、从储能装机到场景拓展,动力与储能电池“双赛道”并进
新型电池是以新机理、新材料、新结构、新工艺为核心创新方向的高效电能存储与转化装置或系统,以锂电池、钠电池、液流电池等为代表,具有技术迭代快、应用范围广、辐射带动强的典型特征。
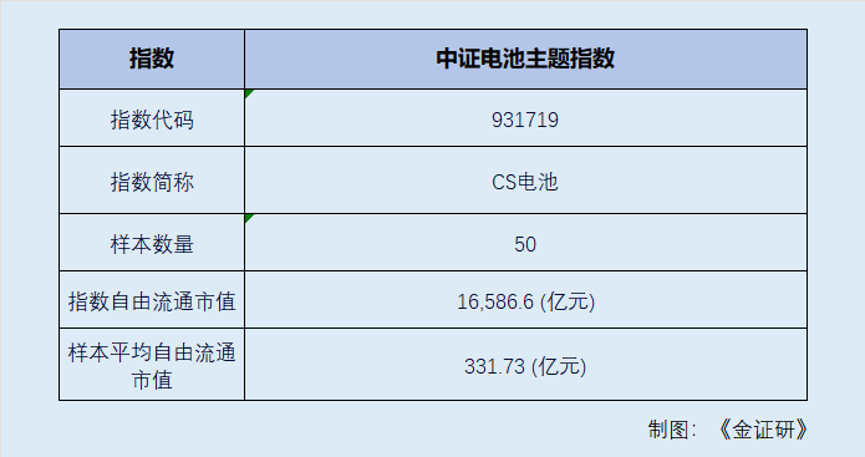
中证电池主题指数选取业务涉及动力电池、储能电池、消费电子电池以及相关产业链上下游的上市公司证券作为指数样本,以反映电池主题上市公司证券的整体表现。
当前,新能源电池以锂电池为主要供给,其发展成熟且已实现规模化生产。而固态电池则被视为下一技术迭代方向。
固态电池是由固体电解质在正负极之间传递离子的电池。而根据电池单体内部传递离子介质状态不同,将电池分为液态电池、混合固液电池和固态电池。
工信部数据显示,2026年上半年,国内锂离子电池产业延续增长态势,锂电池出口总额达到3,370亿元,同比增长37%。
电池材料中,一阶材料环节,2026年上半年正极材料、负极材料、隔膜、电解液产量分别约为475万吨、300万吨、330亿平方米、220万吨,同比增长均超过50%。
二阶材料环节中,2026年上半年,国内电池级碳酸锂产量62万吨,同比增长44%,电池级氢氧化锂产量18万吨,同比增长5.4%。同期,电池级碳酸锂和氢氧化锂(微粉级)均价分别为16.3万元/吨和15.3万元/吨。
此外,国内动力和储能电池在销量、出口方面均实现增长。
中国汽车动力电池产业创新联盟数据显示,2026年1-9月,国内动力和储能电池累计销量为1,681.7GWh,累计同比增长57.6%。其中,动力电池累计销量为1,086.4GWh,占总销量64.6%,累计同比增长38.2%;储能电池累计销量为595.4GWh,占总销量35.4%,累计同比增长111.8%。
出口方面,2026年1-9月,国内动力和储能电池累计出口302.9GWh,累计同比增长51.6%,占累计销量18.0%。其中,动力电池累计出口为199.7GWh,占总出口量65.9%,累计同比增长54.7%;储能电池累计出口量为103.2GWh,占总出口量34.1%,累计同比增长45.9%。
而装车量方面,2026年1-9月,国内动力电池累计装车量576.3GWh,累计同比增长16.7%。其中三元电池累计装车量97.9GWh,占总装车量17.0%,累计同比增长7.3%;磷酸铁锂电池累计装车量477.2GWh,占总装车量82.8%,累计同比增长18.5%。
动力电池需求的稳健增长,依托下游新能源汽车市场的持续扩容。据工信部数据,2026年1-9月,国内新能源汽车产销分别完成1,248.3万辆和1,247.2万辆,同比分别增长11%和11.1%,新能源汽车新车销量达到汽车新车总销量的53.6%。
除此之外,2026年以来,一系列支持政策出台,为电池产业发展保驾护航。
2026年9月14日,工信部等七部门联合印发《新型电池产业发展“十五五”规划》,这是国内电池领域首个国家级专项五年规划。规划指出,要强化前沿和共性技术攻关,加快突破全固态电池产业化技术。明确到2030年,国内新型电池产业规模实现稳步增长。全链条创新能力持续增强,先进电极材料、新型电解质、高端辅材等取得新突破,新体系电池研发取得重大进展,全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15,000次。
此外,2026年10月24日,《北京市“十五五”时期新型能源体系规划》发布。其中指出,推进新型储能产业集群化发展。推动固态、液流等电池技术研发,发展系统集成与高端制造,促进电网侧、用户侧储能应用,新型储能装机达到60万千瓦。
在需求端,电池全场景应用生态正加速构建,汽车、船舶、航空、智能机器人、工程机械、农机装备等领域电动化推进。与此同时,随着新型电力系统建设,电池产业在电源侧、电网侧,以及工业园区、数据中心等储能应用场景进一步拓展。
二、龙头权重集中细分赛道聚焦,电池主题指数的两张“面孔”
加快新型电池产业发展,是构建新型能源体系、推进能源强国的重要基础支撑。
电池产业链上下游链条广,上游是原料与设备,包括正负极材料、电解质溶液、电池生产设备等;中游为电池制造,涵盖消费锂电池、三元锂电池、磷酸铁锂电池等;下游为新能源汽车、智能移动终端等应用领域。
据中证指数有限公司官网,截至2026年11月3日,中证电池主题指数前十大成分股分别为宁德时代、阳光电源、亿纬锂能、三花智控、天赐材料、德业股份、先导智能、科达利、格林美以及恩捷股份。指数前五大权重占比合计为34.6%,前十大权重股合计权重达49.67%,细分龙头集中。
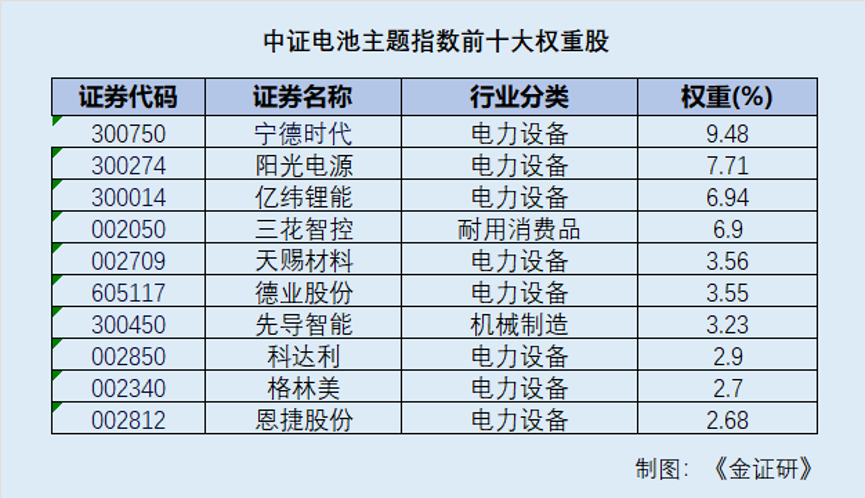
东方财富Choice数据显示,指数全部50只成分股中,4只成分股市值达千亿元级别,15只成分股市值处于300‑999亿元区间,21只成分股市值低于300亿元。
从行业权重分布看,参照申万行业二级分类,指数前三大行业分别为电力设备-电池、电力设备-光伏设备、家用电器-家电零部件Ⅱ,权重占比分别为65.99%、14.01%、7.27%,并含有少量电力设备-其他电源设备Ⅱ(3.21%)、汽车-汽车零部件(2.65%)、电力设备-电网设备(2.6%)。
参照申万行业三级分类,指数前六大细分行业分别为电力设备-电池-锂电池、电力设备-电池-电池化学品、电力设备-光伏设备-逆变器、家用电器-家电零部件Ⅱ-家电零部件Ⅲ、电力设备-电池-锂电专用设备、电力设备-其他电源设备Ⅱ-其他电源设备Ⅲ,权重占比分别为31.45%、29.95%、12.91%、7.27%、4.32%以及3.21%,指数高度聚焦电池产业链。
除中证电池主题指数外,创业板电池指数同样聚焦电池板块,其电池含量“纯度”更高。
创业板电池指从创业板中选取50只业务涉及电池产品、电池生产设备、电池材料及零部件的制造等电池相关领域的上市企业。
截至2026年11月3日,创业板电池指数前十大权重股分别为宁德时代、亿纬锂能、阳光电源、先导智能、欣旺达、新宙邦、湖南裕能、天华新能、铜冠铜箔以及富临精工。
参照申万二级行业分类,其前两大行业分别为电力设备-电池、电力设备-光伏设备,权重占比分别为87.82%、10.98%。
从上市公司经营层面看,东方财富Choice数据显示,2025年中证电池主题指数成分股营业收入合计为13,621.93亿元,同比增长13.64%,归母净利润合计为1,309.22亿元,同比增长35.44%。
其中指数权重股业绩方面,全球动力电池龙头宁德时代,2026年前三季度实现营业收入4,421.37亿元,同比增长56.19%;归母净利润为645.3亿元,同比增长31.6%。锂电池供应商亿纬锂能2026年前三季度实现营业收入733.9亿元,同比增长63.08%;归母净利润为52.4亿元,同比增长86.11%。
需要指出的是,目前,固态电池仍处于技术迭代阶段,发展路线及规模化量产仍存在不确定性。同时,电池产业受政策、上游材料价格等因素影响。
总的来说,新型电池技术加快创新发展,为推动全球能源加速转型、实现低碳发展目标提供坚实保障。电池产业链覆盖上游材料设备、中游电池制造及下游新能源汽车、智能终端等应用,两大电池指数的标的行业呈龙头集中与细分聚焦的特征。
免责声明:
本机构撰写的报告,系基于我们认为可靠的或已公开的信息撰写,我们不保证文中数据、资料、观点或陈述不会发生任何变更。在任何情况下,本机构撰写的报告中的数据、资料、观点或所表述的意见,仅供信息分享和参考,并不构成对任何人的投资建议。在任何情况下,我们不对任何人因使用本机构撰写的报告中的任何数据、资料、观点、内容所引致的任何损失负任何责任,阅读者自行承担风险。本机构撰写的报告,主要以电子版形式分发,也会辅以印刷品形式分发,版权均归金证研所有。未经我们同意,不得对报告进行任何有悖原意的引用、删节和修改,不得用于营利或用于未经允许的其它用途。