- 微信
 微信扫一扫
- 搜索
《金证研》巽风/作者
2026年9月15日,工信部、发改委联合印发《电子信息制造业发展“十五五” 规划》。规划提出到2030年,国内电子信息制造业高质量发展取得显著成效,规模以上企业营业收入突破30万亿元。研发投入强度达到3.5%,重点领域关键核心技术快速突破。在集成电路、先进计算、消费电子、基础电子、能源电子等领域涌现一批长板技术和产品,形成具有竞争力的世界一流企业。
在此背景之下,上证科创板芯片设计主题指数,聚焦芯片设计赛道的科创板上市公司。
一、从全链条“突围”到“AI造芯”,集成电路、服务器与AI终端“协同共振”
近年,国内集成电路、服务器等产业实现新突破,人工智能终端发展进入快车道。集成电路是高科技产业的“大脑”,涉及领域包含人工智能、卫星通信、云计算等各类新兴产业。
工信部电子信息制造业运行数据显示,生产方面,2026年1-7月份,规模以上电子信息制造业增加值同比增长15.4%,增速较去年同期高4.5%。
其中,7月份,规模以上电子信息制造业增加值同比增长19.1%。主要产品中,集成电路产量3,342亿块,同比增长23.1%;电子元件产量5.3万亿只,同比增长15%。
此外,行业效益大幅增长,2026年1-7月,国内规模以上电子信息制造业实现营业收入11.1万亿元,同比增长19.4%;利润总额7,057亿元,同比增长105%。
出口方面,海关总署统计数据显示,2026年前7个月,国内集成电路出口总额达2,160.2亿美元,同比增长99.5%。
此次规划要求,推动集成电路全链条攻关。发展高性能处理器、高密度存储器、高可靠性模拟和数模混合芯片等高端芯片产品。在人工智能芯片方面,提升芯片设计水平、加快张量核心数据流组织、混合精度、统一内存架构等技术攻关创新。
国内芯片设计行业整体体量持续高速扩容,产业规模、经营数据持续走高。工信部公开统计数据显示,2026年前7个月,国内集成电路设计收入同比增长21.5%,行业景气度持续上行。
全球方面,据世界半导体贸易统计(WSTS)组织发布的统计数据,2026年上半年,全球半导体市场规模达到7,020亿美元,同比增长102%。在对人工智能基础设施、高性能计算和先进存储技术持续加码的推动下,该行业继续扩张。其中,细分市场中,内存同比增长了305%。
此外,全球AI产业浪潮下,汽车电子化智能化加速,国产替代向高端迈进,存储行业迎来发展新阶段。汽车芯片作为汽车电子系统的核心元器件,涉及控制、传感、功率、计算等,覆盖座舱系统、动力系统、智驾系统等场景。
AI大模型训练与推理需求爆发,算力基础设施建设进入加速期,直接拉动高性能CPU、存储芯片、高速接口芯片等采购量。存储行业的行业景气度与产能供给、下游需求相关。叠加AI服务器对大容量、高性能存储产品的需求爆发,存储行业开启了新一轮发展周期。
产业端方面,OpenAI发布新一代旗舰模型GPT-6 Astra,进一步提升了编码、研究、计算机操作以及复杂多步骤工作的能力。该模型深度参与了OpenAI自研推理芯片Jalapeño的设计,形成“AI设计芯片、芯片由AI编程”的闭环。
2026 IDAS峰会,国内首个Agentic EDA智能体战略体系以及首款三维芯片物理设计工具等创新产品发布,将AI能力深度融入芯片设计全流程。
在此产业背景下,上证科创板芯片设计主题指数(950162),选取科创板当中业务聚焦芯片设计领域上市公司作为样本,覆盖AI计算芯片、存储芯片、模拟数模混合芯片,集中反映科创板芯片设计企业整体运行表现。
指数样本空间由满足以下条件的科创板上市的股票和红筹企业发行的存托凭证组成:(1)上市时间超过6个月,除非上市以来日均总市值排名在科创板市场前 5 位且上市时间超过3个月;(2)非退市风险警示证券。
并且指数样本每半年调整一次,样本调整实施时间分别为每年6月和12月的第 二个星期五的下一交易日。
截至2026年9月21日,上证科创板芯片设计主题指数近一个月、近三个月、年初至今收益率分别为1.64%、-19.37%、28.87%,近一年、近三年、近五年年化收益分别为27.39%、43.51%、15.23%。
二、“聚焦”科创指数硬核资产,芯片设计的产业体量“拼图”
半导体产业链整体划分为上、中、下游三大环节。其中,上游为半导体材料设备,包括生产材料:硅片、光刻胶和设备:光刻机、刻蚀机等。中游则为芯片核心制造环节,包含芯片设计、芯片制造、封装测试。具体来看,芯片设计主要负责芯片架构规划、电路布局与功能研发,决定芯片的性能与功能定位。
芯片设计细分赛道众多,AI算力芯片负责大模型训练推理,存储控制芯片承担数据读写流转调度,模拟与数模混合芯片广泛应用于工业、汽车、消费电子,共同构筑国内芯片设计的产业版图。
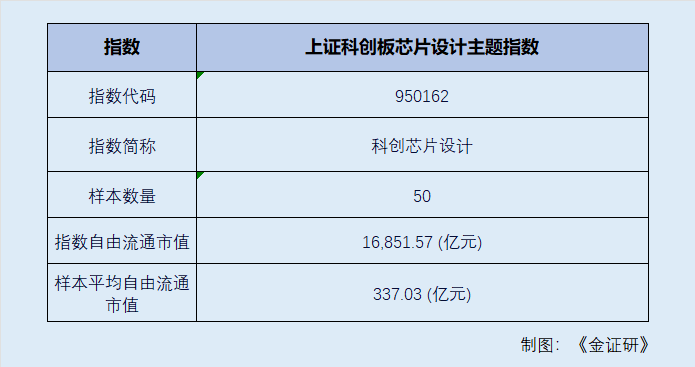
成分股市值层面,中证指数有限公司官网披露,截至2026年9月21日,上证科创板芯片设计主题指数自由流通市值为16,851.57亿元,样本平均自由流通市值337.03亿元。50只成分股中,8只为市值千亿级别上市公司,12只市值为300-899亿元,30只市值不足300亿元。
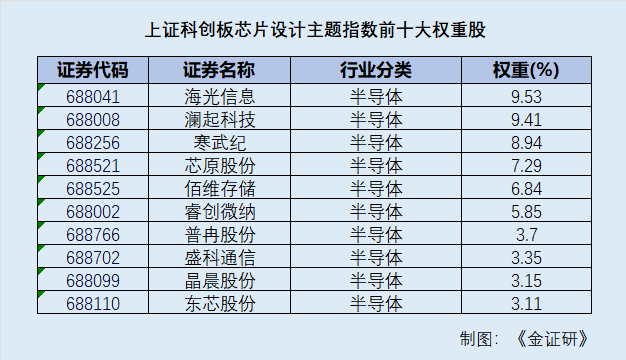
此外,中证指数有限公司披露,指数编制设置权重上限规则,单只成分股权重最高不超过 10%。截至2026年9月21日,上证科创板芯片设计主题指数前十大权重股分别为海光信息、澜起科技、寒武纪、芯原股份、佰维存储、睿创微纳、普冉股份、盛科通信、晶晨股份、东芯股份,前十大权重股合计权重占比61.16%。
需要指出的是,上证科创板芯片设计主题指数全部样本均来自科创板市场,成分股合计50只。从行业权重分布看,权重高度集中于芯片设计赛道,几乎不纳入芯片制造、封测、半导体设备材料企业,是市场当中的聚焦纯芯片设计的主题指数。
具体来看,参照申万三级行业分类,电子-半导体-数字芯片设计占76.08%,电子-半导体-模拟芯片设计占比22.61%,其余为计算机-软件开发-垂直应用软件(0.91%)及电子-半导体-集成电路制造(0.39%)。
从上市公司经营层面看,A股数字芯片设计板块企业盈利迎来修复。东方财富Choice数据显示,2025年上证科创板芯片设计主题指数成分股合计营业总收入为1,302.96亿元,同比增长37.68%;归属母公司净利润131.09亿元,同比增长190.87%。
指数权重股业绩方面,国内高性能处理器龙头海光信息,2026上半年实现营业收入90.99亿元,同比增长66.52%;归母净利润17.98亿元,同比增49.69%。
国内数据处理及互连芯片设计龙头澜起科技,2026上半年实现营业收入33.35亿元,同比增长26.66%;归母净利润19.97亿元,同比增长72.33%。
而需要指出的是,上证科创板芯片设计主题指数成分股集中于芯片设计单一赛道,行业属性高度集中。且芯片设计行业受全球半导体周期、下游 AI 算力及消费电子需求、技术迭代进度等多重因素影响。
整体来看,在政策加码、算力需求、国产替代共振下,国内芯片设计行业迎来协同发展。科创芯片设计ETF跟踪的上证科创板芯片设计主题指数,集中科创板芯片设计优质企业。
免责声明:
本机构撰写的报告,系基于我们认为可靠的或已公开的信息撰写,我们不保证文中数据、资料、观点或陈述不会发生任何变更。在任何情况下,本机构撰写的报告中的数据、资料、观点或所表述的意见,仅供信息分享和参考,并不构成对任何人的投资建议。在任何情况下,我们不对任何人因使用本机构撰写的报告中的任何数据、资料、观点、内容所引致的任何损失负任何责任,阅读者自行承担风险。本机构撰写的报告,主要以电子版形式分发,也会辅以印刷品形式分发,版权均归金证研所有。未经我们同意,不得对报告进行任何有悖原意的引用、删节和修改,不得用于营利或用于未经允许的其它用途。