- 微信
 微信扫一扫
- 搜索
《金证研》 巽风/作者
发改委数据显示,2026年前三季度国内创新药对外技术授权金额约1,300亿美元,规模已经接近2025年全年水平。其中,三季度BD首付款持续放量,海外药企对国内创新企业认可度持续抬升。
在此背景下,创新药相关指数基金聚焦创新药研发以及为制药企业提供药物研究、开发和生产等服务核心赛道,反映国内创新药产业整体发展情况。
一、研发审批支付保障加快贯通,AI技术点燃创新药研发“引擎”
医药工业是关系国计民生和国家安全的战略性新兴产业,是培育新质生产力的重点领域和着力打造的新兴支柱产业。
近年来,顶层规划定调,创新药列为战略性支柱产业。
2026年7月13日,《国民健康“十五五”规划》发布,明确提出,全链条支持创新药和医疗器械发展应用。优化创新药和临床急需药品审评审批。健全创新药临床综合评价体系,支持创新药临床使用。加快细胞和基因治疗药物、新型抗体、新型疫苗、核酸药物、放射性药物等研发应用,提升应急疫苗和药物研发生产使用能力,丰富儿童用药品种。加强医工协同,加大对高端医疗器械关键核心技术、元器件和整机研发的支持力度。推动人工智能赋能医药全产业链升级。健全医保支持创新药和医疗器械高质量发展机制,完善创新药目录。
随后,2026年9月,多部门联合发布《医药工业发展“十五五”规划》,重点围绕产业规模效益、创新发展、企业培育和集群发展等方面提出了“十五五”时期医药工业发展预期性指标:规模以上医药工业企业营业收入超过3.5万亿元,创新药产业规模增速年均达到20%以上;首次开展临床试验在研新药研发管线数量和创新药上市数量位居世界前列,首创新药(FIC)占全球比例达到25%以上等。
同时,从研发、审批到支付,制度保障接连落地。
在研发与制度保障端,2026年5月15日,新修订版的《药品管理法实施条例》正式施行,总则中明确,完善药品创新体系,支持以临床价值为导向的药品研制和创新,鼓励研究和创制新药,支持新药临床推广和使用;促进仿制药研发创新,提升仿制药质量和疗效。
同日,试验数据保护制度正式落地。国家药监局发布《药品试验数据保护实施办法》,并提出创新药6年、改良型新药4年的数据保护期。
在市场准入端,2026年5月31日,医保局发布《2026年国家基本医疗保险、生育保险和工伤保险药品目录及商业健康保险创新药品目录调整工作方案》。其中,商保创新药目录的调整,主要纳入超出保基本定位、暂时无法纳入基本目录,但创新程度高、临床价值大、患者获益显著的创新药,推荐商业健康保险、医疗互助等多层次医疗保障体系参考使用。
在药品参与集采阶段,对供应多元、上市多年的药品开展集中带量采购,特别明确集采不涉及创新药,即“创新不集采,集采非创新”。
政策制度供给的密集落地,正加速转化为产业成果。
2026年上半年,38款创新药获批上市,其中国产创新药31款,占比超过80%。国内创新药高质量成果不断涌现,全球首个抗丁型肝炎抗体药物、全球首款实体瘤CAR-T疗法、全球首款狂犬病双抗等一批“全球首个”创新成果集中获批上市。
此外,工信部数据显示,2026年前三季度国内获批的创新药当中,国产占比达80%,肿瘤、精神、抗感染、痛风、罕见病等多领域药物研究取得了重大突破。
国际学术认可度同步攀升。2026年欧洲肿瘤内科学会共收录超90项最新突破性摘要,中国创新药研究入选最新突破性摘要约29项,占大会LBA总数近三分之一,创历史新高。其中5项研究跻身大会最高规格的主席研讨会,同样刷新纪录。
与此同时,人工智能正在重塑新药研发范式。国产创新药盐酸伊司特韦片(商品名:艾普司韦)日前获得国家药品监督管理局附条件批准上市。
作为国内首款凭借人工智能辅助研发而获批上市的创新药,其从源头发现到完成临床试验,仅用时三年半。该药的研发过程中,AI参与了多个关键环节。具体来看,在筛选准备和筛选过程中,利用AI模型帮助确定筛选条件以及对照化合物,提高筛选的成功率。最终,借助AI实现了新药研发中的数据整合,形成了计算预测、实验验证、数据反馈、模型再优化的闭环。
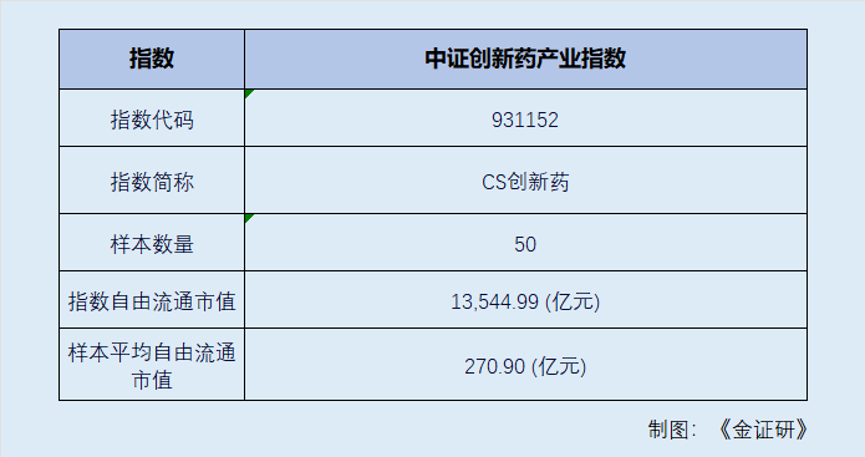
在此背景下,中证创新药产业指数从主营业务涉及创新药研发的上市公司证券中,选取不超过50只最具代表性上市公司证券作为指数样本,以反映创新药产业上市公司证券的整体表现。
二、从原料、研发生产到终端应用,宽基龙头与科创成长双指数并行
观其产业链,创新药产业链上下游链条广,上游是原料与研发配套,包括原料药和中间体、生物试剂与实验耗材等;中游为研发与生产制造,涵盖小分子创新药、ADC、双抗、核酸药物、细胞与基因治疗药物等;下游为医疗机构、零售终端,依托医保、商保双目录体系实现临床应用与商业化。
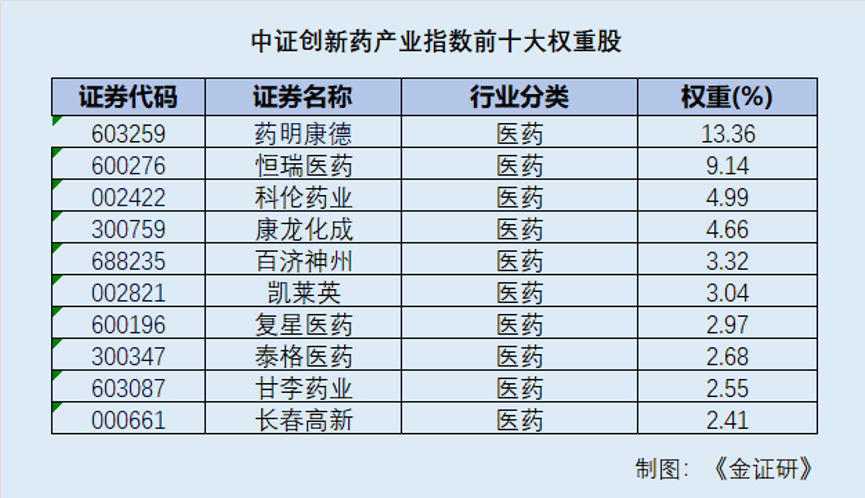
据中证指数有限公司官网,截至2026年11月9日,中证创新药产业指数前十大成分股分别为药明康德、恒瑞医药、科伦药业、康龙化成、百济神州、 凯莱英、复星医药、泰格医药、甘李药业以及长春高新。指数前五大权重占比合计为35.47%,前十大权重股合计权重达49.11%。
东方财富Choice数据显示,指数全部50只成分股中,4只成分股市值达千亿元级别,15只成分股市值处于300‑999亿元区间,31只成分股市值低于300亿元。
从行业权重分布看,参照申万行业二级分类,指数四大行业分别为医药生物-化学制药、医药生物-医疗服务、医药生物-生物制品以及医药生物-中药Ⅱ,权重占比分别为46.26%、28.06%、19.63%以及6.04%。
除中证创新药产业指数外,上证科创板创新药指数同样聚焦创新药板块,其更显“小而美”。
上证科创板创新药指数从科创板中选取不超过30家业务涉及创新药研发以及为制药企业提供药物研究、开发和生产等服务的上市公司证券作为指数样本。
截至2026年11月9日,上证科创板创新药指数前十大权重股分别为百济神州、艾力斯、百利天恒、荣昌生物、泽璟制药、 君实生物、皓元医药、迪哲医药、博瑞医药以及成都先导。
且东方财富Choice数据显示,上证科创板创新药指数全部30只成分股中,仅2只成分股市值达千亿元级别,1只成分股市值处于500‑599亿元区间,27只成分股市值低于400亿元。
参照申万二级行业分类,其三大行业分别为化学制药、生物制品、医疗服务,权重占比分别为54.78%、28.04%、17.18%。
从上市公司经营层面看,东方财富Choice数据显示,2025年中证创新药产业指数成分股营业收入合计为4,626.44亿元,归母净利润合计为506.77亿元,同比增长6.85%。
其中指数权重股业绩方面,药明康德2026年前三季度的营业收入为193.98亿元,同比增长60.64%。恒瑞医药2026年前三季度实现营业收入244.09亿元,同比增长5.26%;归属于上市公司股东的净利润69.23亿元,同比增长20.38%。
需要指出是,创新药行业具有研发周期长、投入高、成功率低的特征,新药从立项至获批需历经多环节,前期巨额投入可能因疗效或安全性不达标而无法收回。即便获批上市,产品仍需通过医院准入、医保准入等多重环节方能实现放量。此外,技术迭代加速、对外授权里程碑款项兑现的不确定性,以及行业政策动态调整,均影响创新药的商业化进程。
总的来说,创新药产业正处于政策赋能、出海放量、研发兑现三重共振的阶段。创新药相关指数聚焦创新药研发、制造和生产等赛道,反映国内创新药产业整体发展情况。
免责声明:
本机构撰写的报告,系基于我们认为可靠的或已公开的信息撰写,我们不保证文中数据、资料、观点或陈述不会发生任何变更。在任何情况下,本机构撰写的报告中的数据、资料、观点或所表述的意见,仅供信息分享和参考,并不构成对任何人的投资建议。在任何情况下,我们不对任何人因使用本机构撰写的报告中的任何数据、资料、观点、内容所引致的任何损失负任何责任,阅读者自行承担风险。本机构撰写的报告,主要以电子版形式分发,也会辅以印刷品形式分发,版权均归金证研所有。未经我们同意,不得对报告进行任何有悖原意的引用、删节和修改,不得用于营利或用于未经允许的其它用途。