- 微信
 微信扫一扫
- 搜索
《金证研》眷春/作者
2026年10月29日,“2026中国医药创新指数”发布并披露,截至2025年底,中国在研创新药4,751个,占全球33.7%,已超过美国;并且首次设立“创新价值领航产品”评价,进一步将关注点从企业创新能力延伸至创新药物本身的临床价值与成果转化。当前,中国医药创新正进入从规模扩张向质量提升、从本土研发向全球价值创造转型的新阶段。
政策端,生物医药被纳入国家战略性新兴产业集群布局,《医药工业发展“十五五”规划》锚定2030年产业营收超3.5万亿元、FIC占全球25%以上的目标。技术端,AI赋能研发范式革新,从单点试点走向全链条落地。产业端,2025年国内新药临床试验登记总量达5,215项,中药、化药、生物制品全面增长,创新根基持续夯实。
此外,行业细分赛道多点开花,其中ADC(抗体偶联药物)商业化进程显著加速,CGT(细胞与基因治疗)领域也驶入发展“快车道”。同时,创新药企出海授权总额已超千亿美元,创新药械支付结构持续优化。整体而言,该行业展现出强劲的创新活力、加速的国际化进程以及日趋完善的商业化环境。
一、政策与技术双轮驱动,生物医药创新研发与临床试验全面提速
“十五五”开局之年,中国创新药产业迎来政策定位、技术范式与产业生态的拐点。且生物医药被纳入国家战略性新兴产业集群布局,生物医药产业处于高投入、高活跃度的发展阶段。
1.1、生物医药入列战略性新兴产业集群布局,国内创新药获批数量高速增长
2026年3月,《第十五个五年规划纲要》明确将生物医药列为战略性新兴产业之一,并强调要“因地制宜建设各具特色、优势互补的战略性新兴产业集群”。
2026年9月发布的《医药工业发展“十五五”规划》指出,到2030年,规模以上医药工业企业营业收入超过3.5万亿元,首创新药(FIC)占全球比例达到25%以上、创新药上市数量位居世界前列、创新医疗器械上市数量达到200个以上、创新药产业规模增速年均达到20%以上、千亿级医药产业园区数量达到20个等。
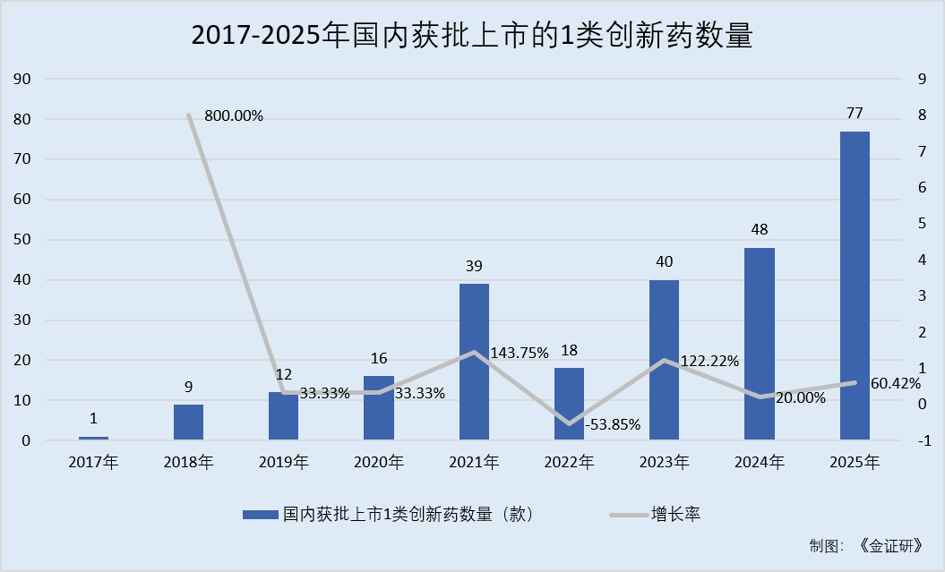
据中国医药工业信息中心统计数据,2017-2025年,国内获批上市的1类创新药数量分别为1款、9款、12款、16款、39款、18款、40款、48款、77款。
经测算,2018-2025年,国内获批上市的1类创新药数量同比增长率分别为800%、33.33%、33.33%、243.75%、-53.84%、222.22%、20%、60.42%。
其中,2025年与既往年度相比,获批上市的药物治疗领域有所扩围,感觉器官用药、抗变态反应药物、泌尿系统用药、免疫调节剂等均有涉及。
公募基金市场方面,据东方财富Choice数据,截至2026年三季度末,全市场创新药相关主题基金超300只,其中南方基金创新药相关主题基金的合并基金规模为66.53亿元。
1.2、AI赋能研发范式革新,从单点试点走向全链条落地
2025年10月,多部门发布的《关于促进和规范“人工智能+医疗卫生”应用发展的实施意见》提出,推动医药产业高质量发展,鼓励国家医学中心、区域医疗中心和临床医学研究中心等与药品生产企业协同,面向重大疾病以及罕见病和特定人群的疾病,开发新药筛选模型,加速新药智能研发。
2026年1月,工业和信息化部等8部门联合印发的《“人工智能+制造”专项行动实施意见》提出,提升医药智能研发与供应管理水平,建设人工智能驱动的新药发现与虚拟筛选平台,通过多模态药效预测大模型,加速靶点识别与候选药物发现,降低药物研发周期与成本。
在此背景下,近年来,国内创新药上市数量快速增长,医药创新硬实力持续提升。随着技术加速渗透,人工智能已深度融入药品研发、生产、质控、监管全链条。
数据显示,AI可将临床前靶点筛选、化合物优化环节的研发效率提升2倍至4倍,降低30%以上的无效试错成本。国内创新药早期项目转化效率也实现跃升,从2018年的不足3%提升至2023年的近8%,行业整体研发投入产出比持续优化。
临床运营管理方面,依托AI患者画像精准匹配、临床风险智能预警、试验方案优化等数字化功能,新药临床试验入组周期平均缩短30%至50%,有效破解了传统临床研发周期冗长、资源损耗过高的行业痛点,让临床研发流程更加精细化、高效化。
另一方面,据国际科技创新中心2026年11月5日发布的援引数据,截至目前,全球尚无一款由AI完全主导设计的药物获批上市。据全球性战略咨询公司艾意凯统计,全球AI发现或赋能的在研资产已超过100个,其中约60%-70%处于临床Ⅰ期,25%-30%处于Ⅱ期,极少部分产品进入Ⅲ期。
1.3、中药、化药、生物制品临床试验全面增长,国内新药临床试验登记量逾5,000项
国内创新药产业生态正经历深刻变革,中药、化药、生物制品临床试验、临床试验登记总量增长。
据国家药品监督管理局药品审评中心数据,2025年,国内共登记120项中药新药临床试验,较2024年增加23项,增幅达23.7%。主要以1类和原注册分类6类为主,分别为59项和26项,其次为2类,共22项。1类和2类占比较2024年分别增加了12.1%和2.8%。
化学药品方面,2025年,国内共登记1,668项化学药品新药临床试验,较2024年增加了18%,其中注册分类1类的药物占比最大,为1,121项,其次为2类,为336项,其中1类占比较2024年增加了2.9%。
生物制品方面,2025年,国内共登记1,209项生物制品新药临床试验,较2024年增加了17.5%,治疗用生物制品和预防用生物制品均以1类为主,分别为928项(84.5%)和63项(56.8%),占比较2024年分别增加了5.5%和10.5%。
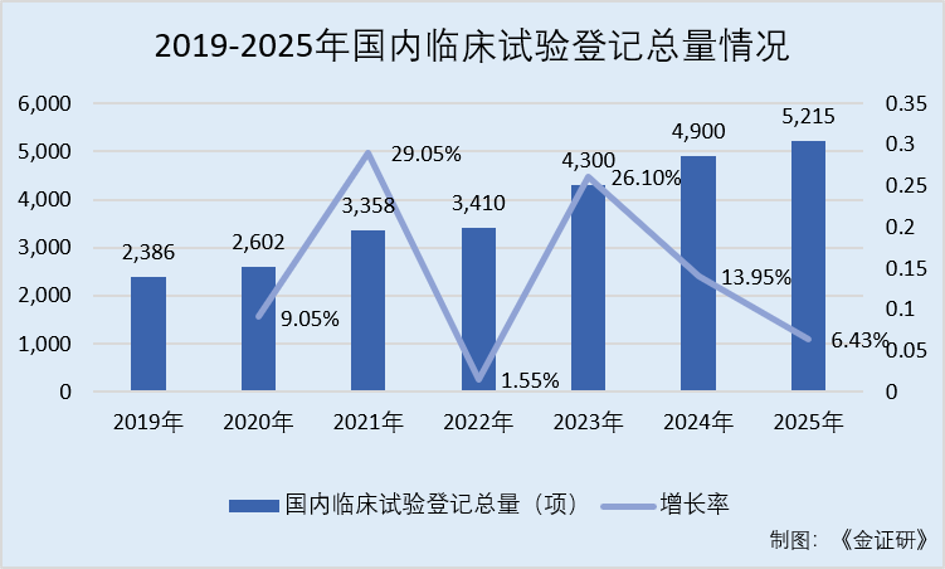
此外,2019-2025年,国内临床试验登记总量分别为2,386项、2,602项、3,358项、3,410项、4,300项、4,900项、5,215项,2020-2025年同比增长率分别为9.05%、29.05%、1.55%、26.1%、13.95%、6.43%。
总体而言,生物医药已被列入战略性新兴产业集群布局,推动国内创新药获批数量实现高速增长。同时,AI正赋能研发范式革新,其应用模式已从单点试点走向全链条落地。在研发端,中药、化药、生物制品的临床试验呈现全面增长,国内新药临床试验登记量已逾5,000项。
二、创新药细分赛道“多点开花”,ADC商业化加速及CGT驶入“快车道”
国内创新药行业正从“量的积累”迈向“质的突破”,技术迭代与商业化进程成为驱动行业升级的双引擎。其中CGT领域,随着监管框架日趋清晰、商业化闭环全面打通,国内的CGT市场规模快速增长,上市产品以基因修饰细胞治疗技术为主。
2.1、全球ADC药物商业化加速,中国贡献全球近40%在研ADC管线
偶联药物(XDC)是创新药领域的重要技术方向,这类药物通过连接子将靶向载体与效应分子精准结合,其中以抗体偶联药物(ADC)最为成熟。
据全球咨询机构Nova One Advisor数据,2025年全球ADC市场规模为161.4亿美元。
据公开信息,在ADC药物研发中,中国已成为全球研发的核心力量,贡献了全球近40%的在研管线,ADC亦成为创新药出海的核心资产类别。
产业加速突围的过程中,CXO企业的偶联药物专业化服务提供了关键支撑。且全球ADC市场跨越了从技术验证到商业爆发的阶段。
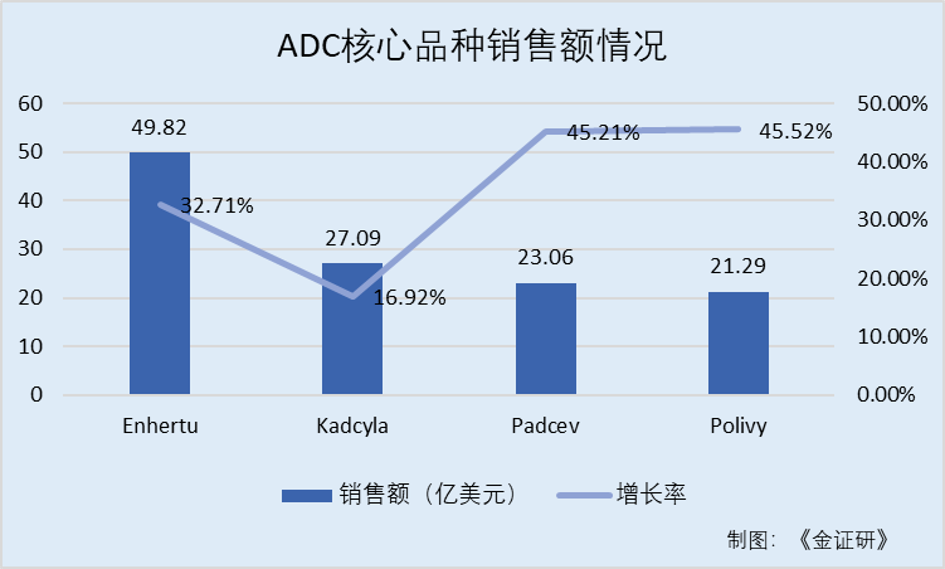
据公开信息,从产品端看,全球已上市ADC药物超20款,覆盖10余种恶性肿瘤,多款核心品种持续放量,德曲妥珠单抗(Enhertu)2025年全球销售额达49.82亿美元,同比增长32.71%;恩美曲妥珠单抗(Kadcyla)销售额27.09亿美元,同比增长16.92%;维恩妥尤单抗(Padcev)销售额23.06亿美元,同比增长45.21%;维泊妥珠单抗(Polivy)销售额21.29亿美元,同比增长45.52%。
2.2、全球及国内的CGT市场规模快速增长,上市产品以基因修饰细胞治疗技术为主
据扬州市科学技术局公开信息,细胞与基因治疗(CGT)是新一代精准疗法,适用于治疗罕见病、恶性肿瘤、慢性病、抗病毒等方面。细胞与基因治疗指将确定的遗传物质转移至患者的特定靶细胞内,通过基因添加、基因修正、基因沉默等方式修饰个体基因的表达或修复异常基因,达到治愈疾病目的的过程。CGT产业是加快形成新质生产力的重要抓手,已成为全球科技与产业竞争的“新赛道”。
据《CGT产业现状与未来趋势蓝皮书(2026)》,CGT行业监管历经早期探索、调整整顿与规范发展三大阶段,逐步形成药品注册路径+医疗技术转化路径并行的特色监管框架。从早期备案式管理,到2025年818号令以行政法规打通技术商业化闭环,叠加2024-2026年密集落地的细分技术指导原则与加速审评通道,国内CGT全生命周期监管规则日趋清晰,持续驱动产业合规创新与临床转化落地。
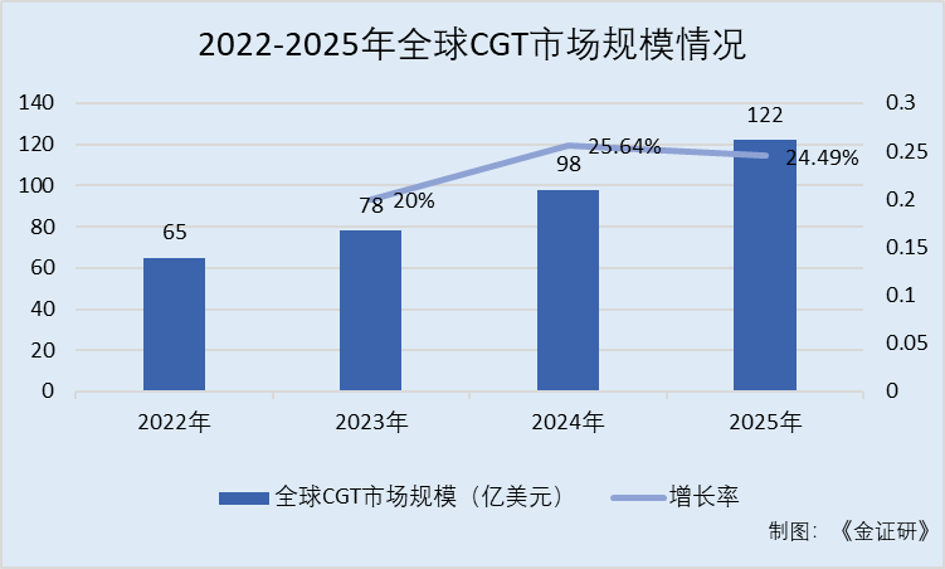
数据显示,2022-2025年,全球细胞与基因治疗(CGT)的市场规模分别为65亿美元、78亿美元、98亿美元、122亿美元。经测算,2023-2025年同比增长率分别为20%、25.64%、24.49%。
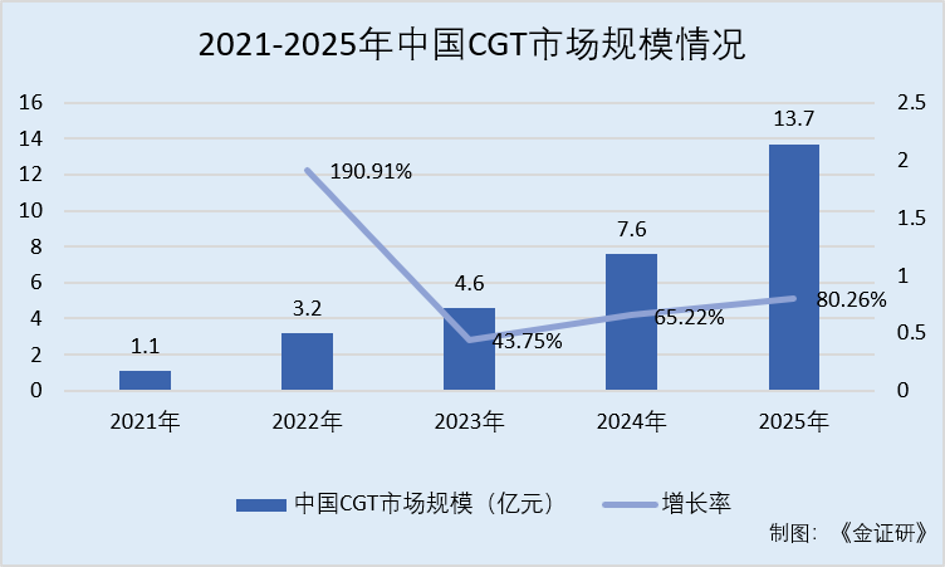
其中,2021-2025年,中国CGT市场规模分别为1.1亿元、3.2亿元、4.6亿元、7.6亿元、13.7亿元。经测算,2022-2025年同比增长率分别为190.91%、43.75%、65.22%、80.26%。
在研管线方面,据ASGCT数据,截至2026年第二季度,全球在研CGT管线(临床前至预注册阶段)共计3,157种。其中,非基因修饰细胞疗法占30%(940种),体外基因修饰细胞疗法占41%(1,308种),体内基因疗法占29%(909种)。
根据《CGT产业现状与未来趋势蓝皮书(2026)》,中国共有949条CGT在研管线,其中体外基因修饰细胞治疗(如CAR-T)占比高达79.2%,CAR-T独占65.9%。截至2025年,中国已批准14款CGT产品上市,以基因修饰细胞治疗技术为主。
2.3、国产创新药获批占比升至超40%,本土研发加速突围
从创新研发上看,中国企业自研创新药数量高达数千款。
根据医药魔方数据库数据,2015-2024年期间,中国企业自主研发创新药数量爆发。按历年首次进入临床试验的创新药进行统计,截至2024年12月31日,中国企业研发的活跃状态创新药数量累计已达3,575个,超越美国成为全球首位。
且中国创新药研发管线中,细胞疗法与小分子类创新药最多,分别占比28%和19%,其他新技术产品包括双/多抗类药物、放射性药物、抗体偶联药物(ADC)、基因疗法也逐渐增多。
依据在相同靶点和药品类型的创新药中,药品的最高研发阶段和到达该阶段的最早时间为标准,对药品创新程度进行评估,在全球范围内,研发进度排名第一的药品被视为是FIC。2015年中国企业自研的进入临床的FIC创新药只有9个,占比不足10%,而到了2024年有120个,占比已超过30%。
此外,2015-2024年期间,首次在中国获批上市的创新药中,中国企业研发产品的比例逐渐增加。2015年,国产药物占比仅有不到10%,2024年国产药品获批39个,占比增至42%。
也就是说,国产创新药的崛起不仅推动了国内市场的药品替代,也为中国企业走向国际市场奠定了基础。细分领域方面,ADC与CGT的创新药研发商业化持续推进。其中,全球CGT市场规模由2022年65亿美元增至2025年122亿美元,中国CGT市场规模由1.1亿元增至13.7亿元。
三、创新药企出海授权总额超千亿美元,创新药械支付结构持续优化
值得一提的是,中国创新药产业在商业化层面迎来突破,出海与支付两端齐头并进。2025年,国内License-out交易总金额突破1,366亿美元,创新药械市场规模逾1,900亿元,且多元支付格局加速成型。
3.1、2025年国内创新药License-out总金额超千亿美元,BD交易总额同比增速超190%
近年来,中国创新药出海持续扩容,2025年多项数据均创下历史新高。
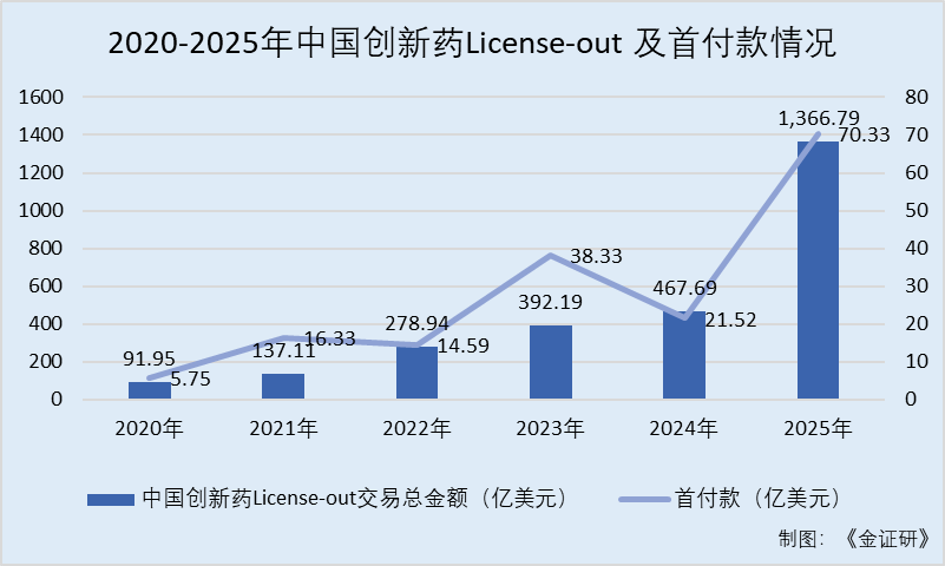
据公开信息,2020-2025年,中国创新药License-out交易总金额分别为91.95亿美元、137.11亿美元、278.94亿美元、392.19亿美元、467.69亿美元、1,366.79亿美元,首付款金额分别为5.75亿美元、16.33亿美元、14.59亿美元、38.33亿美元、21.52亿美元、70.33亿美元。
在交易数量方面,中国资产在全球BD交易来源中的占比从2020年的17%提升至2025年的31%,与美国基本持平。
其中,2025年BD出海项目数量达165项,较2024年增加53项,增长显著。在交易金额方面,2025年总金额突破1,366.79亿美元,较上年增长192.2%;首付款总额高达70.33亿美元,同比增长226.8%,两项指标的十年复合年均增长率分别高达49.5%与56.27%。
此外,本土企业选择License-out的原因多元。从战略层面看,对外授权有助于企业借助海外药企的临床资源和分销网络加快管线获批与商业化,通过对外合作获取符合国际规范的注册申报经验及商业运营能力,并积累国际化品牌声誉。而生存层面,快速回笼现金流、缓解研发资金压力才是更为紧迫的核心考量。
3.2、创新药械支付结构持续优化,总支付规模逾1,900亿元
据《2026中国创新药械多元支付白皮书》,2024-2025年,国内创新药械市场总支付规模分别为1,620亿元、1,950亿元,其中医保支付分别为710亿元、905亿元,自费支付分别为786亿元、893亿元,商保支付分别为124亿元、152亿元。
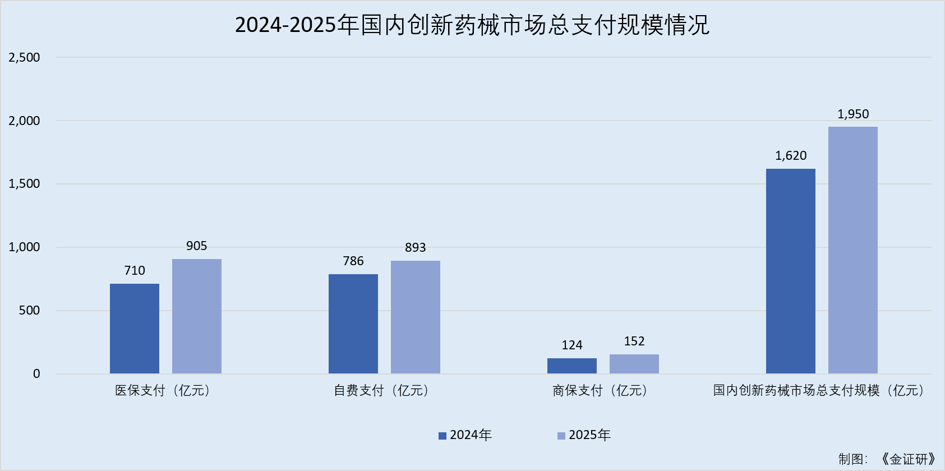
基本医保作为国内创新药械支付的主要来源,支出金额约905亿元,占比46.4%,较2024年显著增长,有力承接了创新药械市场规模扩张以及国谈药入院后可及性提高带来的支付需求。
3.3、创新器械审评创新高,创新药械多元支付加速成型
抓住政策契机夯实基础,积极共建多元支付机制,聚焦发展问题,政策引导加快行业基础设施建设。
2024年7月通过的《全链条支持创新药发展实施方案》指出,要全链条强化政策保障,用好包括商业保险在内的其他政策,合力助推创新药突破发展。2025年1月的发布《关于全面深化药品医疗器械监管改革促进医药产业高质量发展的意见》再次明确,完善多层次医疗保障体系,提高创新药械多元支付能力,支持创新药和医疗器械推广使用。
在支持保险产品纳入保障创新药械方面,2025年7月发布的《关于推动城市商业医疗险高质量发展的通知》提出,优化城市商业医疗险产品供给,及时将医疗新技术、新药品、新器械应用纳入责任范围。2025年9月发布的《关于推动健康保险高质量发展的指导意见》指出,积极将医疗新技术、新药品、新器械纳入保险保障范围。
且在夯实多元支付机制长期可持续基础方面,2025年8月发布的《关于推动城市商业医疗险高质量发展的通知》指出,应当基于历史经验数据和医疗、医保、医药等相关方提供的基础数据,科学准确定价。
不仅如此,2025年,国内创新药获批数量创历史新高。
据国家药监局公开信息,2025年,中国药品、医疗器械领域临床急需产品上市实现跨越式增长。国家药监局全年批准药品上市注册申请4,087件,其中创新药76个,创历史新高。境内外上市时间差进一步缩短,59件境外新药获临时进口批准。儿童用药优先审评审批机制持续推进,全年批准儿童药138个。罕见病药品临时进口通道持续畅通,全年批准罕见病药品48个,有效填补特殊群体用药空白。
医疗器械领域的创新突破同样亮眼,成为产业升级的重要支撑。2025年国家药监局批准医疗器械产品3402个,其中创新医疗器械76个,数量再攀新高。
此外,2025年9月发布的《国家药监局关于优化创新药临床试验审评审批有关事项的公告》提及,创新药临床试验审评审批30日通道支持国家重点研发品种,鼓励全球早期同步研发和国际多中心临床试验,服务临床急需和国家医药产业发展。
2026年3月,国家药监局审议通过《药品附条件批准上市申请审评审批工作程序(修订稿)》,进一步明确了附条件批准的审批标准、未按期完成上市后研究的处理措施,以及附条件批准药品的再注册、仿制、持有人变更等管理要求。
由上可知,政策从全链条支持创新药、深化药械监管改革,到推动城市商业医疗险和健康保险高质量发展,持续强化创新药械多元支付机制与行业基础设施。
四、结语
总的来看,随着AI赋能从单点试点走向全链条落地、生物医药列入战略性新兴产业集群布局,在政策与技术的双轮驱动下,国内创新药行业的研发与临床试验全面提速。同时,细分赛道“多点开花”,ADC商业化加速,中国贡献全球近40%在研管线;CGT(细胞与基因治疗)驶入快车道。国产创新药获批占比升至超40%,本土研发正加速突围。
出海方面,国内License-out交易总金额于2025年突破1,300亿美元,行业国际化与商业化能力显著增强。同时,国内创新药械支付结构持续优化,总支付规模逾1,900亿元。伴随创新器械审评创新高,创新药械的多元支付体系正加速成型,为行业长远发展提供支撑。
免责声明:
本机构撰写的报告,系基于我们认为可靠的或已公开的信息撰写,我们不保证文中数据、资料、观点或陈述不会发生任何变更。在任何情况下,本机构撰写的报告中的数据、资料、观点或所表述的意见,仅供信息分享和参考,并不构成对任何人的投资建议。在任何情况下,我们不对任何人因使用本机构撰写的报告中的任何数据、资料、观点、内容所引致的任何损失负任何责任,阅读者自行承担风险。本机构撰写的报告,主要以电子版形式分发,也会辅以印刷品形式分发,版权均归金证研所有。未经我们同意,不得对报告进行任何有悖原意的引用、删节和修改,不得用于营利或用于未经允许的其它用途。